「MEO対策費用って何の勘定科目で処理すればいいの?」「広告宣伝費と販売促進費どっち?」と、請求書を前に手が止まった経験はありませんか。
Googleビジネスプロフィール自体は無料なのに、業者から毎月2万円の請求が来ます。契約書には「運用代行」とだけ書いてあり、この費用をどの勘定科目で仕訳すればいいのか迷います。同僚に聞いても「うちは広告宣伝費」と言い、税理士に聞いても「契約内容による」としか返ってきません。
実は、多くの経理担当者がこのポイントでつまずいています。勘定科目を迷ったまま仮決めし、翌年変更してしまいます。すると継続性の原則違反で税務調査の対象になりかねません。
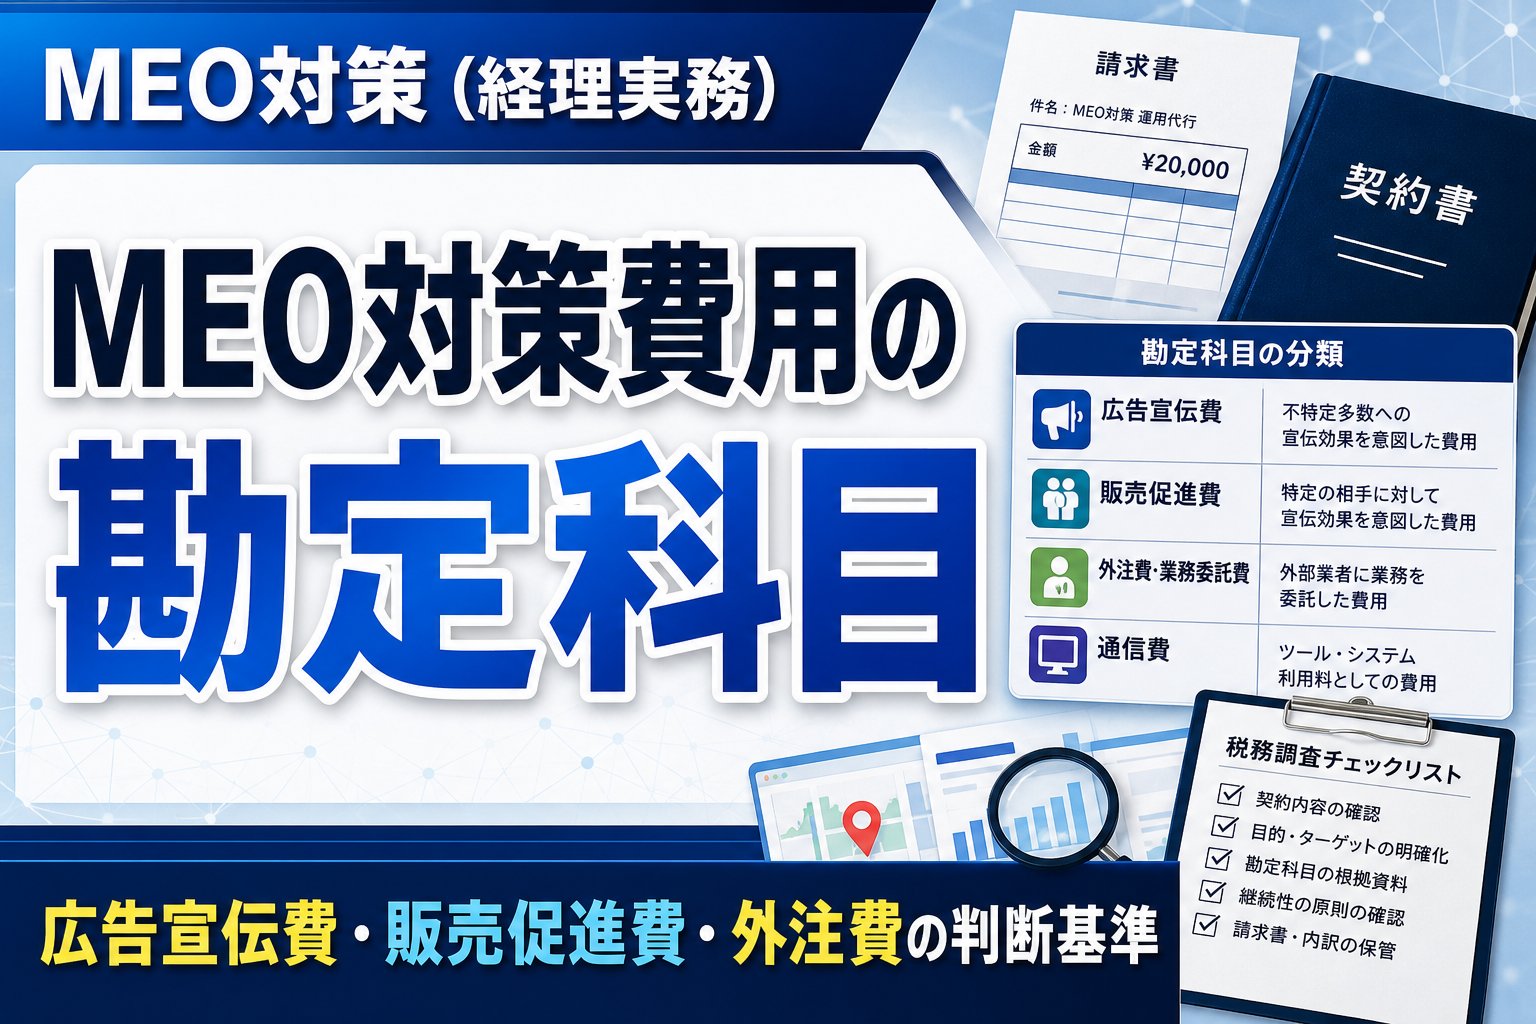
結論から言うと、MEO対策費用の勘定科目は「広告宣伝費」が最も一般的です。 理由は、Googleビジネスプロフィールを活用した集客活動が「不特定多数への認知拡大」を主目的とするため、国税庁の定義で広告宣伝費に該当するからです。ただし、契約形態が単発業務委託なら「外注費」、継続管理なら「業務委託費」、ツール利用料なら「通信費」として処理するケースもあるでしょう。
本記事では、勘定科目の選び方・判断フローチャート・仕訳例・税務調査で指摘されないポイントを、1,600名以上に教えてきたマーケティング支援25年の実務視点で徹底解説します。契約書の目的欄から機械的に判断できる「5W1H判断法」も紹介しますので、明日からの経理業務に即使えます。
MEO対策費用の勘定科目は何を選ぶべきか?
MEO対策費用を仕訳するとき、候補になる勘定科目は主に5つあります。それぞれの定義と、どんな契約形態で使うかを整理しましょう。
広告宣伝費とは?
国税庁定義で「不特定多数への宣伝効果を意図した費用」とされています。Googleビジネスプロフィールを活用した集客活動がこの広告宣伝費に該当します。
地図検索で店舗を見つけた人は「まだあなたの店を知らない不特定多数」ですよね。MEO対策は、その層に向けて「うちの店はここにありますよ」「こんなサービスをやっていますよ」と知らせる活動です。つまり認知拡大が主目的なので、広告宣伝費として処理するのが自然でしょう。
販売促進費とは?
国税庁定義で「特定の相手に対して宣伝効果を意図した費用」とされています。既存顧客・購入見込み客向けの施策がこの販売促進費に該当します。
例えば「会員限定のクーポン」「リピーター向けのDM」などは、すでにあなたの店を知っている特定層への働きかけです。MEO対策でも、既存顧客向けにGoogleビジネスプロフィールで限定情報を発信する場合は、販売促進費として処理することもあります。ただし、そのケースは少数派です。
外注費・業務委託費とは?
外部の専門業者に業務を委託したときに使う科目です。区別は次のとおりです。
- 外注費: 単発のプロジェクトや一時的な業務委託。例えばGoogleビジネスプロフィールの初期設定だけを3万円で頼んだ場合
- 業務委託費: 継続的な管理業務を外部業者に委託する場合。例えば月額2万円で投稿代行・口コミ返信・インサイト分析を任せている場合
「広告宣伝」の性質が弱く「業務代行」の性質が強い契約なら、これらの科目を選ぶこともできます。
通信費とは?
MEO対策ツールやソフトウェアの利用料として支払う費用は、通信費として処理できます。例えば順位チェックツールの月額5,000円や、予約管理システムの利用料などが通信費に該当します。
人が介在せず、システムだけを使っている場合は通信費が適切でしょう。
【生成AI・マーケティングのプロとしての豆知識】
私がクライアント企業の経理担当者と話していて最も混乱するポイントは、「広告宣伝費と販売促進費の境界線」です。同じMEO対策業者への支払いでも、契約内容によって科目が変わることがあるからです。例えば、地図検索の上位表示を狙う施策は広告宣伝費、既存顧客向けの限定投稿を代行してもらう施策は販売促進費になります。請求書が1枚にまとまっていても、内訳を分けて仕訳する必要が出てくるんです。だから、契約時に「どの施策が広告宣伝で、どの施策が販促か」を業者に確認し、請求書に内訳を記載してもらうことを強くお勧めします。初年度の仕訳を間違えると、翌年以降も同じ科目で継続しなければならないため、最初の判断が特に重要です。
広告宣伝費と販売促進費の違い|MEO対策はどちらに該当するのか?
「どっちで処理すればいいの?」という迷いを断ち切るため、両者の実務的な判断基準を3つの軸で比較します。
ターゲットの違い
- 広告宣伝費: 不特定多数が対象で、まだあなたの店を知らない人に存在を知らせます
- 販売促進費: 特定顧客層が対象で、すでに接点のある人に購買を促します
MEO対策で考えると、地図検索で「近くの美容院」と調べている人は、あなたの店を知らない不特定多数です。だから広告宣伝費になります。
目的の違い
- 広告宣伝費: 認知拡大が目的
- 販売促進費: 購買促進が目的
「店の存在を知ってもらう」のが広告宣伝費、「知っている人に来店を促す」のが販売促進費です。MEO対策は前者ですね。
手段の違い
- 広告宣伝費: マス媒体(TV・Web広告・チラシ等)
- 販売促進費: サンプル・ノベルティ・展示会等
一般的に、広告宣伝費は広く認知を広げる手段、販売促進費は購買を後押しする手段という分類がされます。
MEO対策はどちらに該当するのか?
結論、MEO対策は広告宣伝費として処理するのが一般的です。
理由は次の3つになります。
- 地図検索での認知拡大→集客が主目的
- 不特定多数への宣伝効果を意図している
- Googleビジネスプロフィールという「Web広告に近い手段」を使っている
ただし、既存顧客向けの限定投稿や会員向けのクーポン配信を主目的とする契約なら、販売促進費として処理することもできるでしょう。
【生成AI・マーケティングのプロとしての豆知識】
広告宣伝費と販売促進費の境界が曖昧になるケースも実務では出てきます。例えば、Googleビジネスプロフィールで「初回限定クーポン」を投稿する場合、この施策は新規顧客向けの施策なので広告宣伝費の性質が強いですが、クーポンという手段は販促の要素もあります。私が1,600名以上に教えてきた中で、この判断を「ターゲットで決める」というルールで統一しているのです。つまり、「まだ来店したことがない人」向けなら広告宣伝費、「すでに来店経験がある人」向けなら販売促進費です。迷ったときは、契約書の「目的」欄に書かれた文言を確認し、「新規顧客獲得」とあれば広告宣伝費、「リピーター促進」とあれば販売促進費と機械的に判定するとスムーズでしょう。
契約形態別の仕訳例|外注費・業務委託費・通信費の使い分け
契約形態ごとに、どの勘定科目を選ぶべきか、仕訳例とともに見ていきます。
単発業務委託の場合(外注費)
Googleビジネスプロフィールの初期設定を一度だけ依頼し、5万円を支払ったケースです。
仕訳例:
借方:外注費 50,000円 / 貸方:普通預金 50,000円
単発で完結する業務委託は外注費で処理します。継続的な管理は含まれていないため、広告宣伝費ではなく外注費が適切です。
継続管理業務の場合(業務委託費または広告宣伝費)
MEO対策業者に月額3万円で投稿代行・口コミ返信・インサイト分析を継続的に依頼しているケースです。
仕訳例:
借方:広告宣伝費 30,000円 / 貸方:普通預金 30,000円
継続的な集客支援が目的なら広告宣伝費が適切です。一方、集客よりも「管理業務の代行」としての性質が強い契約なら業務委託費を選ぶこともできます。契約書の文言で判断しましょう。
Googleビジネスプロフィール運用代行の費用相場と選び方も併せて確認すると、契約形態ごとの適正料金と勘定科目の対応関係が明確になります。
MEO対策ツール利用料の場合(通信費)
順位チェックツールの月額5,000円を支払っているケースです。
仕訳例:
借方:通信費 5,000円 / 貸方:普通預金 5,000円
ツールの利用料は通信費で処理するのが一般的です。ただし、集客活動の一環として捉えるなら広告宣伝費で処理することも可能でしょう。
Google広告(ローカル検索広告)の場合(広告宣伝費)
Google広告でローカル検索広告を出稿し、月額2万円を支払っているケースです。
仕訳例:
借方:広告宣伝費 20,000円 / 貸方:普通預金 20,000円
Google広告のローカル検索広告は、MEO対策の一環として出稿されることが多いです。不特定多数への認知拡大が目的なので、広告宣伝費として処理します。
【生成AI・マーケティングのプロとしての豆知識】
契約書・請求書の文言から勘定科目を機械的に判定する実務手順を紹介します。私がクライアント企業に教えている「5W1H判断法」の導入として、まず請求書の「項目名」に注目してください。「Googleビジネスプロフィール運用代行」「地図検索上位表示支援」など、集客・宣伝に関する文言があれば広告宣伝費です。「投稿代行」「口コミ返信代行」など、業務代行に関する文言だけなら業務委託費、「ツール利用料」「システム利用料」とあれば通信費になります。このように、請求書の項目名から勘定科目を逆算できるルールを作っておくと、迷う時間が激減します。次のセクションで詳しく解説しますが、この判断法を初年度で確定し、契約書控えに記録しておくことが重要です。
継続性の原則と税務調査|勘定科目を変更できるケースとは?
一度決めた勘定科目を途中で変更すると、税務調査でどう見られるのか、この疑問を解消します。
継続性の原則とは?
会計処理の原則や手続は毎期継続して適用し、みだりに変更してはならないというルールです(企業会計原則の一般原則)。
つまり、一度使った勘定科目は正当な理由がない限り毎期継続して使用する必要があります。
勘定科目を変更できるケース
正当な理由があれば変更可能です。
- 契約形態が変わった場合: 単発業務委託(外注費)から継続管理(広告宣伝費)に契約内容が変わりました
- 税理士の指摘で誤区分が判明した場合: 広告宣伝費で処理していたが、税理士から「実態は業務委託費が適切」と指摘されました
このような場合は、変更理由を記録し、翌年以降は新しい科目で継続すればOKです。
税務調査で指摘されるリスク
誤区分は税務調査で修正申告を求められるリスクがあります。特に、継続性の原則を無視して毎期勘定科目を変更していると、「恣意的な処理」と見なされかねません。
契約書や請求書を基に取引目的・内容を確認し、証憑を保持することが重要です。勘定科目選定の理由を契約書控えに一言メモしておくだけで、税務調査時の説明が格段にスムーズになります。
【生成AI・マーケティングのプロとしての豆知識】
継続性の原則を守りながらも、税理士と相談して「初年度の勘定科目選定を確定する」実務フローを紹介します。私がクライアント企業に推奨しているのは、新しいMEO対策契約を結んだら、契約書と請求書のコピーを税理士に渡し、「この契約内容だと、どの勘定科目が適切ですか?」と確認する方法です。税理士の回答を契約書控えに記録し、その科目で初年度から仕訳を始めましょう。これで「途中で変更→継続性の原則違反」という失敗を防げます。税理士への確認タイミングは、契約締結から初回請求までの間がベストです。初回請求が来てから慌てて聞くと、すでに仮決めした科目と税理士の指示が食い違い、修正の手間が発生します。
MEO対策費用を広告宣伝費で処理する具体的な手順(5W1H判断法)
勘定科目選定の具体的な手順を「5W1H判断法」として整理します。この方法を使えば、契約書の文言から機械的に勘定科目を判定できます。
5W1H判断法とは?
私が1,600名以上に教えてきた中で経理担当者が最もつまずくのが「税理士に聞いても『契約内容による』と抽象的な回答しか返ってこない」問題です。この問題を解決するのが5W1H具体化による判断ロジックです。
- Who(誰が): 自社の経理担当者・税理士
- Whom(誰に): MEO対策業者・Googleビジネスプロフィール経由で集客したい顧客
- What(何を): 地図検索での上位表示→店舗集客
- Why(なぜ): 不特定多数への認知拡大=広告宣伝費の定義に合致
- When(いつ): 契約締結時・初回請求時
- How(どのように): 契約書・請求書で「集客支援」「運用代行」等の文言を確認→広告宣伝費で処理
この5W1Hを整理すれば、「MEO対策費用は不特定多数への認知拡大が目的である→広告宣伝費が適切」という判断ロジックを導けます。
判断フローチャート
次の手順で判断してください。
- 契約書・請求書の「目的」欄を確認
- 「Googleビジネスプロフィール運用代行」「地図検索上位表示支援」等の文言あり?
- 不特定多数への認知拡大が主目的か?
- YES → 【広告宣伝費】で処理
- 初年度の決定を契約書控えに記録→翌年以降も同じ科目で継続
【生成AI・マーケティングのプロとしての豆知識】
1,600名以上に教えてきた中で経理担当者が最もつまずくポイントは「迷ったまま仮決め→翌年変更→継続性の原則違反」という失敗の連鎖です。実際にあったケースでは、初年度に「とりあえず外注費で処理」し、翌年に税理士から「広告宣伝費が適切」と指摘され、変更したところ、税務調査で「正当な理由なく変更した」と見なされかけました。この失敗を防ぐ実務手順は、契約書の目的欄・請求書の項目名を5W1Hで整理し、初年度で確定することです。例えば、契約書の目的欄に「地図検索での新規顧客獲得」とあれば、「Why=不特定多数への認知拡大」と判定し、広告宣伝費と決定します。この判断理由を契約書控えの余白に「判定日:2026-09-24 / 理由:目的が認知拡大のため広告宣伝費」と一言メモしておきましょう。翌年以降も同じ科目で継続し、契約内容が変わったら変更理由を再記録してください。このルールを守れば、税務調査時に「継続性の原則に則った適正な処理」と説明できます。
Googleビジネスプロフィール自体は無料だが、運用代行費用はどう処理する?
「Googleビジネスプロフィールって無料じゃないの?」という疑問に答えます。
Googleビジネスプロフィールの無料機能
Googleビジネスプロフィール自体は完全無料です。次の機能がすべて無料で使えます。
- 店舗情報登録
- 投稿機能
- インサイト分析
- 写真投稿
- 口コミ返信
この範囲なら、勘定科目の仕訳は発生しません。
有料になるケース
無料なのはGoogleビジネスプロフィールの「基本機能」だけです。次のサービスを使うと費用が発生します。
- MEO対策業者への依頼: 成果報酬型1日800〜1,200円、月額2〜8万円、初期費用0〜5万円
- Google広告(ローカル検索広告): 月2〜3万円
- 360°写真(インドアビュー): 契約料約5万円、撮影費1ポイント1万円
- 運用代行サービス: 初期費用約3万円、月額1〜3万円
これらの費用が発生したときに、勘定科目の仕訳が必要になります。
MEO対策の費用体系を詳しく知りたい場合は、Google MEO対策の費用相場【2026年版】で自社運用vs外注の損益分岐点を確認してください。
運用代行費用の勘定科目
Googleビジネスプロフィールは無料だが「運用代行=人件費の外注」です。だから、外注先が何をするかで勘定科目を判断します。
- 広告宣伝費: 継続的な集客支援が目的の場合
- 業務委託費: 継続的な管理業務を代行する場合
- 外注費: 単発の業務委託(初期設定のみ等)の場合
契約書の目的欄に「集客支援」「新規顧客獲得」とあれば広告宣伝費です。「投稿代行」「口コミ返信代行」だけなら業務委託費になります。この判断基準を使ってください。
【生成AI・マーケティングのプロとしての豆知識】
Googleビジネスプロフィールは無料だが「運用代行=人件費の外注」であり、勘定科目は「外注先が何をするか」で判断するという実務視点を強調します。私がクライアント企業の経理担当者と話していて混乱するのは、「無料なのに請求が来る」という感覚のズレです。Googleビジネスプロフィールの機能自体は無料ですが、それを「誰が運用するか」で費用が発生します。自社の社員が運用すれば人件費(給与)、外注業者に任せれば外注費か広告宣伝費になります。この構造を理解していないと、「無料のはずなのに請求書が来た」と混乱し、仕訳を間違えてしまうでしょう。契約書の「業務内容」欄を確認し、「投稿作成・口コミ返信・インサイト分析を代行」とあれば、それは「Googleビジネスプロフィールの利用料」ではなく「運用代行の人件費」です。人件費の外注は外注費か広告宣伝費なので、目的が集客なら広告宣伝費と判定できます。
よくある失敗パターンと対策|経理担当者が陥る3つの落とし穴
勘定科目選定でよくある失敗と、その対策を3つ紹介します。
落とし穴1: 迷ったまま仮決め→翌年変更→継続性の原則違反
失敗のパターン: 初年度に「とりあえず外注費で処理」し、翌年に税理士から「広告宣伝費が適切」と指摘され変更しました。税務調査で継続性の原則違反と見なされます。
対策: 契約書の目的欄・請求書の項目名を5W1Hで整理し、初年度で確定しましょう。判断理由を契約書控えに記録し、翌年以降も同じ科目で継続してください。
落とし穴2: MEO対策費用の勘定科目が業者によって違う説明をされる
失敗のパターン: 業者Aは「広告宣伝費で処理してください」、業者Bは「外注費で処理してください」と違う説明をされ、混乱します。
対策: 業者の説明ではなく、契約書・請求書の文言で判断しましょう。業者の説明は参考程度にとどめ、最終判断は自社の税理士と相談して決めてください。
落とし穴3: 証憑不足による税務署の疑義
失敗のパターン: 契約書や請求書を保持していなかったため、税務調査で「なぜ広告宣伝費で処理したのか」を説明できませんでした。
対策: 契約書・請求書を保持し、勘定科目選定の理由を契約書控えに記録してください。例えば「判定日:2026-09-24 / 理由:目的が認知拡大のため広告宣伝費」と一言メモしておきましょう。
【生成AI・マーケティングのプロとしての豆知識】
1,600名以上に教えてきた中で経理担当者が最もつまずく「税理士に聞いても『契約内容による』と抽象的な回答しか返ってこない」問題を、5W1H判断法で解決する実務視点を紹介します。税理士に「この契約だと、どの勘定科目が適切ですか?」と聞いても、「契約書を見ないと何とも言えない」「契約内容による」という回答になりがちです。これは税理士が悪いわけではなく、勘定科目の判断には契約の実態を確認する必要があるからです。だから、質問の仕方を変えましょう。契約書のコピーと請求書のコピーを税理士に渡し、「この契約書の目的欄に『地図検索での新規顧客獲得』とあります。これは不特定多数への認知拡大が目的なので、広告宣伝費で処理すべきですよね?」と具体的に聞いてください。5W1Hで整理した判断ロジックを添えて確認することで、税理士も「その理解で正しい」と明確に回答しやすくなります。このやり取りを初年度に一度やっておけば、翌年以降は「昨年と同じ契約内容なので、同じ勘定科目で継続します」と報告するだけで済みます。
よくある質問(FAQ)
MEO対策費用を広告宣伝費で処理した場合、消費税の取り扱いは?
原則として課税仕入れに該当します。仕入税額控除の対象となりますが、契約内容により非課税取引となるケースもあります。税理士に確認することをお勧めしたいところです。
MEO対策費用を外注費で処理した場合、源泉徴収は必要?
外注先が法人の場合は源泉徴収不要です。個人事業主の場合、報酬の種類により源泉徴収が必要なケースがあります。契約書で外注先の法人・個人の区別を確認してください。
勘定科目を途中で変更すると、税務調査で指摘されますか?
正当な理由(契約形態の変更・税理士の指摘等)があれば変更可能です。ただし、理由なく毎期変更すると継続性の原則違反として指摘されるリスクがあります。変更時は理由を記録し、翌年以降は新しい科目で継続してください。
MEO対策ツールの利用料は、通信費ではなく広告宣伝費で処理できますか?
可能です。ツールの利用目的が集客活動であれば広告宣伝費、システム利用料としての性質が強ければ通信費が適切です。契約内容で判断してください。
Googleビジネスプロフィールの運用代行費用は、広告宣伝費と販売促進費のどちらですか?
不特定多数への認知拡大が主目的なら広告宣伝費、既存顧客向けの施策が中心なら販売促進費です。契約書の目的欄で判断してください。
成果報酬型のMEO対策費用は、広告宣伝費で処理できますか?
可能です。成果報酬型でも、Googleビジネスプロフィールを活用した集客活動であれば広告宣伝費に該当します。
継続性の原則を守りながら、勘定科目を変更する方法はありますか?
契約形態が変わった場合や、税理士の指摘で誤区分が判明した場合は変更可能です。変更時は理由を記録し、翌年以降は新しい科目で継続してください。
税理士によって勘定科目の指示が違う場合、どちらに従うべきですか?
顧問税理士の指示を優先してください。ただし、契約書・請求書の文言と矛盾する場合は、5W1Hで整理して税理士に再確認することをお勧めしましょう。
【生成AI・マーケティングのプロとしての豆知識】
FAQで答えきれない周辺の問いとして、「税理士報酬の勘定科目」という疑問も実務ではよく出てきます。MEO対策費用の勘定科目を税理士に相談する際、その税理士報酬自体は支払手数料または顧問料として処理します。MEO対策費用の仕訳相談のために支払った税理士報酬を「広告宣伝費」に含めてしまう誤処理も見かけますが、これは別の取引として分けて仕訳してください。勘定科目の判断に迷ったときは、「何のサービスに対する支払いか」を5W1Hで整理すると、適切な科目が見えてきます。
まとめ
MEO対策費用の勘定科目選定のポイントを振り返ります。
- MEO対策費用は広告宣伝費が一般的。理由は、Googleビジネスプロフィールを活用した集客活動が「不特定多数への認知拡大」を主目的とするためです
- 契約形態で使い分ける。単発業務委託なら外注費、継続管理なら広告宣伝費または業務委託費、ツール利用料なら通信費になります
- 5W1H判断法で機械的に判定。契約書の目的欄・請求書の項目名を5W1Hで整理し、初年度で確定しましょう
- 継続性の原則を守る。一度決めた勘定科目は正当な理由がない限り毎期継続して使用してください
- 判断理由を記録する。契約書控えに勘定科目選定の理由を一言メモしておくことで、税務調査時の説明が格段にスムーズになります
今すぐ取れる次の一歩は、手元の契約書・請求書を広げ、目的欄と項目名を確認することです。「地図検索での新規顧客獲得」とあれば広告宣伝費、「投稿代行」だけなら業務委託費になります。この判断を契約書控えに記録し、税理士に確認しましょう。
【生成AI・マーケティングのプロとしての豆知識】
まとめでは、勘定科目選定の「最初の一歩」を具体的に示します。私がクライアント企業に推奨しているのは、契約書と請求書のコピーを並べて、次の3つを確認するチェックリストです。(1) 契約書の目的欄に「集客」「認知拡大」「新規顧客獲得」の文言があるか。(2) 請求書の項目名に「運用代行」「地図検索上位表示支援」の文言があるか。(3) 契約期間が単発か継続か。この3つを確認すれば、勘定科目は自動的に決まります。(1)と(2)がYESで(3)が継続なら広告宣伝費、(1)と(2)がNOで(3)が単発なら外注費です。この判断をA4用紙1枚にまとめ、契約書控えに挟んでおきましょう。翌年以降の仕訳も、この1枚を見れば迷わずに済みます。初年度の判断が最も重要なので、時間をかけて確定してください。
あなたのビジネスに合ったAI活用法を、一緒に考えます
MEO対策費用の勘定科目選定でお悩みではありませんか?
株式会社Planetでは、経理実務の視点からマーケティング施策の費用処理をサポートしています。MEO対策だけでなく、Web広告・SNS運用・コンテンツ制作などの費用を「どの勘定科目で処理すべきか」の判断基準を、25年の実務経験から具体的にご提案しましょう。
契約書の文言から勘定科目を機械的に判定する「5W1H判断法」のテンプレートも無料でお渡ししています。まずはお気軽にご相談ください。
個別相談:LINE公式アカウントより「相談希望」で、キーワードマーケティングが得意なマーケッター上瀬戸につながります。Webマーケティング周りからオフラインマーケティングの改善まで、集客に関することは何でも相談してください。相談は無料です。
執筆者プロフィール
上瀬戸 圭(かみせと けい)
株式会社Planet 代表取締役 / キーワードマーケティング専門家
“売れる言葉”を一瞬でつくるAI×マーケティングの第一人者
25年以上のマーケティング実績と独自の「感情訴求設計法」で、これまで1600人以上にAIマーケティングセミナーを提供。「人の心を動かす言葉」をAIで再現する手法を確立し、数々の企業成長を支援しています。
代表的な成功実績
・年商6,000万円 → 660億円企業へ(美容関係)
・4億円 → 7年で60億円の業界No.1企業へ(製造業)
・9,000人イベント → 1年で12万人超の一大イベントへ(イベント)
専門分野・得意領域
キーワードマーケティング×AI活用
・私が開発した「未来30×30設計法」による感情訴求キーワード開発
・ChatGPT・Claude活用による”売れる仕組み”構築
・検索意図を読み解く独自のSEO戦略設計
・無関心層を行動層に変える言語化技術
実践重視のマーケティング支援
・結果主義思考法に基づく戦略立案
・No.1戦略とストーリーマーケティングの融合
・代理想像法による顧客視点の徹底分析
マーケティング哲学
「行動なくして、感動なし」
どれだけ優れた商品・サービスを持っていても、正しく伝えられなければ人々の心には届かない。AIは強力な道具だが、最終的に人の心を動かすのは「共感と信頼」。だからこそ、AIを活用しながらも”人間らしさ”を大切にしたマーケティングを提唱している。
現在の活動
・経営塾「上瀬戸塾」運営:利益倍増を実現する集客術を指導
・AI×マーケティングセミナー:毎月50名限定で開催
・個別コンサルティング:年間売上10倍達成事例多数
・企業向けマーケティング戦略支援:上場企業から中小企業まで幅広く対応
著書・メディア実績
・KENJA GLOBAL出演
・業界セミナー講演実績100回以上
・最強の集客10ステップ
読者の皆様へメッセージ
「AIマーケティングは、単なる効率化ツールではありません。あなたのビジネスの可能性を最大限に引き出す”相棒”です。25年以上で培ったマーケティングノウハウを、AIの力で誰でも再現できる形にしました。一緒に、お客様の心に届く”売れる仕組み”を作っていきましょう!」
コメント